
04.11.2026 · 11 хв читання · Право
Право →Якщо шахраї взяли кредит на вас: що робити, хто за це заплатить і до чого тут дроп

Коротко і чесно
Студентом я працював на ринку Барабашова, в самому епіцентрі кишенькових злодіїв, шулерів і шахраїв. Кишеньковому злодієві, щоб обікрасти людину, треба підійти впритул, шулер сідає навпроти, тож їх принаймні можна побачити, і по собі вони лишають лише порожню кишеню. Сьогоднішній шахрай заходить у ваш телефон здалеку, а по собі лишає ще й борг, підписаний вашим же кодом, і, на мою думку, через цей підпис такі справи даються людям так важко.
Уявіть: ви не брали кредит, а банк або мікрофінансова компанія вимагає гроші. Здається очевидним, що договір недійсний і платити нічого, і я добре розумію цю логіку. Суд дивиться інакше: електронний договір, підписаний одноразовим кодом, вважається дійсним, доки ви не доведете зворотне, а головний доказ кредитора дуже простий: без входу в кабінет і введення коду договору б не було.
Справа від цього не програна. З моєї точки зору, виграють тут не скаргами, а доказами, а гроші я б шукав не там, де їх зазвичай шукають: не у вироку, а в банку і в того, на чию картку вони пішли.
Як це зазвичай відбувається
Типовий шлях людини, яка стала жертвою шахраїв:
- Заява в поліцію. Її часто не реєструють.
- Скарга слідчому судді, і лише тоді відомості вносять до реєстру досудових розслідувань.
- Слідчий закриває провадження, прокурор скасовує постанову.
- Листи до Нацбанку, кіберполіції, Офісу Генпрокурора.
Минає рік або два. Кредитор тим часом подає позов, а людина приносить до суду пачку відповідей. В одному з рішень 2026 року суд написав прямо: зі змісту цих документів зв’язок скарг із предметом спору не прослідковується. Борг стягнуто.
Як на мене, найприкріше тут те, що людина зробила багато, але жоден із цих листів не відповідав на запитання, яке цікавить суд: хто саме підписав цей договір і куди пішли гроші.
Що каже Верховний Суд
Проти людини:
- № 705/1938/25 (08.04.2026). Людина дала «техпідтримці» віддалений доступ до телефона, шахраї оформили кредит у застосунку банку. Дві інстанції договір скасували, Верховний Суд у позові відмовив. Суд указав, що ризики передачі доступу лежать на власнику пристрою.
- № 638/161/22 (01.07.2024). Доводи, що договір підписали інші особи, які заволоділи даними, суд відхилив як припущення.
- № 182/317/23 (04.08.2025) і № 686/32982/23 (17.12.2025). Кримінальне провадження договір не спростовує, а довести, що договір уклав хтось інший і кошти пішли не на ваш рахунок, має сама людина.
На користь людини:
- № 489/4939/23 (09.07.2025). Людина назвала незнайомцю чотири останні цифри картки. Дві інстанції вирішили, що вона сама винна. Верховний Суд із цим не погодився і стягнув з банку 63 500 грн: сприяння шахрайству має безспірно довести банк.
- № 401/1658/23 (11.02.2026). Шахраї заволоділи номером телефону і зайшли в застосунок банку з нового пристрою. Суд визнав операції нечинними і скасував проценти й неустойку за використаним кредитним лімітом. Банк мав звернути увагу на ознаки підозрілих операцій: новий пристрій і IP-адреса, вечірній час, повторювані перекази.
- № 490/7829/23 (02.07.2025). Клієнт одразу повідомив банк і поліцію, а банк не довів, що клієнт сприяв втраті даних. 69 342 грн несанкціонованого списання з клієнта не стягнули. Сумніви тлумачаться на користь споживача.
- № 758/14925/23 (04.02.2026). Якщо відповідач сумнівається в доказах, суд не може вирішувати справу лише за копіями кредитора. Потрібно перевірити, чи не міг кредитор сам змінити текст договору. Справу повернули на новий розгляд.
Якщо ці два списки здаються вам суперечливими, то таке враження цілком зрозуміле. Я читаю їх так: вирішує те, що людина зробила сама. Дала стороннім доступ до телефона — ризик, найімовірніше, на ній. Назвала чотири цифри чи втратила контроль над номером — доводити вже банкові. Це моє прочитання, а не формула Верховного Суду, тому в кожній справі перевіряю його заново.
Вісім міфів
Міф 1. «Я не брала, отже, договір недійсний сам собою». Договір чинний, доки ви не доведете зворотне (ст. 204 ЦК). Лише ваших слів суду мало.
Міф 2. «Є заява в поліцію, тож кредитор нічого не зробить». Заява не зупиняє ні нарахувань, ні цивільної справи. Витяг із реєстру підтверджує лише, що розслідування розпочато.
Міф 3. «Шахраї вивели гроші, тож я їх не отримувала». Якщо кошти зайшли на вашу картку, суд сприйме це проти вас, поки ви не покажете наступний крок: куди, коли і з якого пристрою гроші пішли далі.
Міф 4. «Банк мав перевірити мене ще раз». Як загальна думка це не працює: на таких міркуваннях стояли рішення, які Верховний Суд скасував у справі № 705/1938/25. Працює конкретика: новий пристрій, чужа пошта в анкеті, заміна номера перед видачею кредиту, серія однакових переказів.
Міф 5. «Номер телефону анонімний, отже, не мій». Лист оператора про знеособлене обслуговування не доводить, що номером користувалися не ви.
Міф 6. «Подам позов про недійсність, і все вирішиться». Це може бути неправильний спосіб захисту. Верховний Суд у справі № 554/11260/21 (05.03.2025, спір про договір позики з підробленим підписом) нагадав: договір, якого не укладали, не можна визнати недійсним. Належна вимога там — визнати обов’язок відсутнім, а факт неукладення можна встановити і в іншому спорі. На неї вже послався районний суд, відмовляючи в 2026 році жертві шахраїв у позові до банку. Формулювання вимоги — одне з найважливіших рішень у такій справі.
Міф 7. «Буде вирок, і все компенсують». Вирок можливий лише щодо встановленої особи, а шахраї часто залишаються невідомими. Навіть вирок сам по собі кредит не скасовує: він лише доводить, що конкретна людина вчинила конкретні дії.
Міф 8. «Власник картки ні при чому, він же не шахрай». Для повернення безпідставно набутих грошей вина не має значення. Гроші зайшли на рахунок без підстави — їх треба повернути.
Від чого залежить результат
З моєї точки зору, перше запитання в такій справі просте: як шахраї дісталися до ваших даних? Відповісти собі на нього чесно важливіше, ніж гарно написати заяву, бо від відповіді залежить уся стратегія.
- Ви самі дали доступ або код (застосунок для віддаленого доступу, «служба безпеки», переадресація дзвінків). Найважчий варіант. Договір зламати складно, тож основна робота — відбивати суму і шукати, куди пішли гроші.
- Ваш телефон чи номер забрали без вашої участі (крадіжка, заміна SIM-картки). Шанс є, але потрібні докази, бажано датовані раніше за кредит.
- Гроші пішли на чужу картку. Найсильніша позиція, бо кредитор має довести видачу саме вам.
- Використали ваш цифровий підпис («Дія», КЕП). Важче, ніж із кодом зі СМС: кваліфікований підпис прирівняний до власноручного і діє презумпція, що він ваш (ч. 6 ст. 18 Закону про електронну ідентифікацію). Закон також вимагає берегти засіб від чужого доступу і невідкладно повідомити про компрометацію (ч. 2 ст. 11-1 цього закону). Тому заявляйте про це одразу і вимагайте журнал застосування підпису: час, пристрій, IP-адреса.
Хто за це заплатить: чотири напрямки
Як на мене, найдорожча помилка — чекати вироку, тому працювати я раджу одночасно по всіх напрямках.
1. Кредитор: не платити зайвого
На позов подайте відзив: там довести видачу коштів саме вам має кредитор. Вимагайте оригінали, журнали й дані про отримання коду. Навіть якщо договір устоїть, перевірте суму: нарахування «за ст. 625», штрафи й пеню під час воєнного стану стягувати не можна (п. 18 Прикінцевих положень ЦК). В одній із наших справ цього року суд зняв 44 800 грн комісії та «процентів за ст. 625» із 216 960 грн вимог.
2. Банк: найреальніше джерело грошей
За операцію без згоди клієнта банк зобов’язаний повернути кошти за власний рахунок (ч. 12 ст. 86 Закону «Про платіжні послуги»). Повідомляти треба негайно, а право на відшкодування закон пов’язує зі строком 90 днів із дати списання (ч. 4 ст. 87).
Банк скаже: ви самі винні, але це він має безспірно довести. Я вважаю, що тут у людини найбільше реальних шансів повернути гроші: вищі, коли дані вкрали, і нижчі, коли вона сама диктувала коди чи підтверджувала операції.
Тут легко помилитися: позивайте той банк, з рахунку якого гроші пішли до чужих рук. У справі № 401/1658/23 власні кошти людини суд не повернув, бо вони спершу перейшли на її ж рахунок в іншому банку, а вимог до того банку вона не заявила.
3. Дроп: той, на чию картку пішли гроші
Дроп — це людина, на чию картку чи рахунок шахраї виводять кошти. Часто вона продала або передала картку за невелику винагороду. Слово сленгове, у рішеннях суду, про яке йдеться нижче, його немає, але зміст той самий. І, як на мене, це чи не єдина конкретна людина в усій схемі, бо її ім’я часто видно прямо у вашій виписці.
Подавати позов можна, не чекаючи вироку: це звичайна цивільна справа про безпідставно набуті кошти (ст. 1212 ЦК).
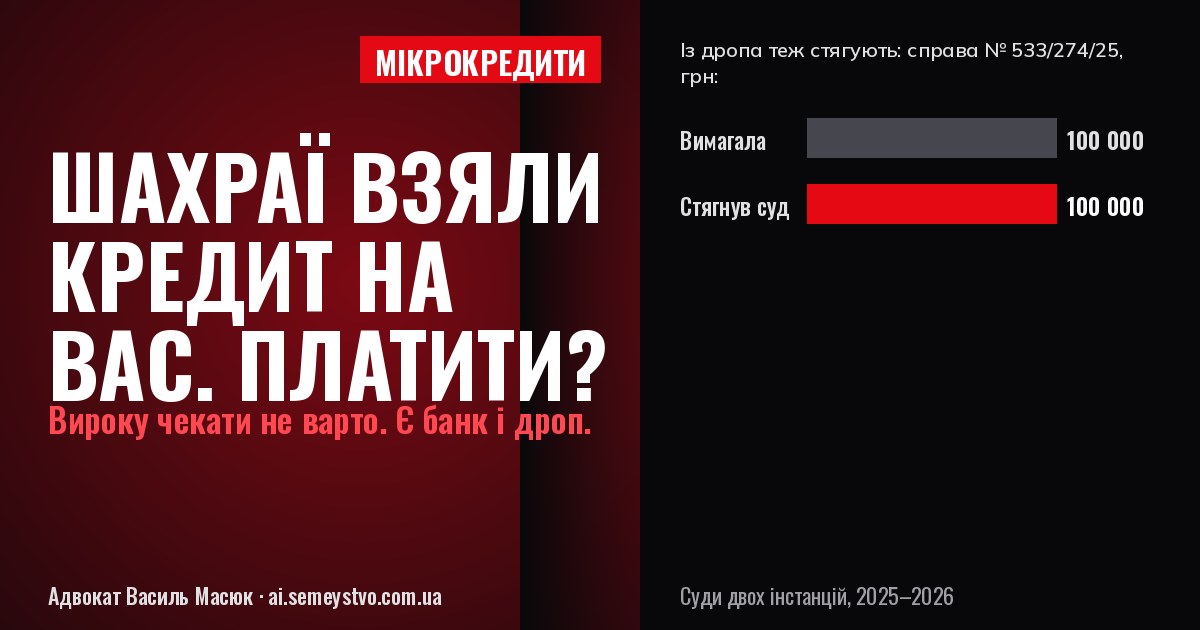
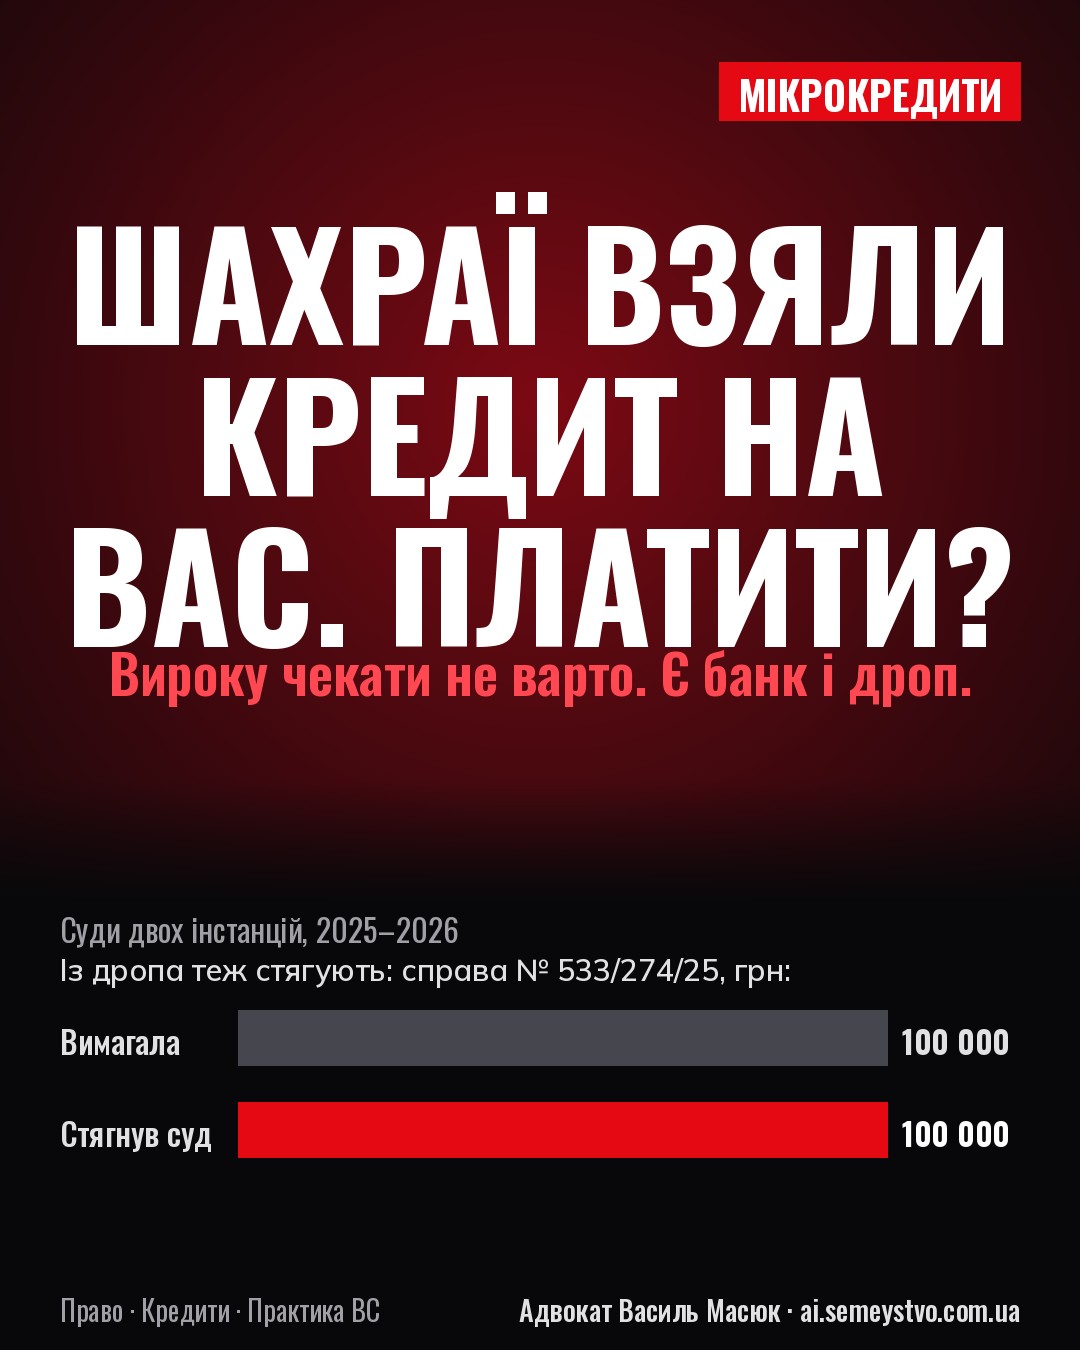
Показова справа № 533/274/25. Жінці зателефонувала «служба безпеки банку», вона підтверджувала операції в застосунку, і 100 000 грн пішли на рахунок незнайомця в іншому банку з призначенням «зворотна фінансова допомога за договором». Вона подала позов до власника рахунку. Той заперечував: я не шахрай, відповідати має банк. Суди двох інстанцій стягнули всі 100 000 грн:
- договору між ними не було, а доказів законного отримання власник рахунку не надав;
- вина не потрібна: для таких зобов’язань її доведення не має значення (№ 628/1203/19, Верховний Суд, 20.09.2024);
- належний відповідач — той, хто отримав гроші, а не банк;
- довід «вона сама переказала, знаючи, що нічого не винна» суд відхилив: переказ зроблено поза її волею.
Верховний Суд у цій справі у відкритті касації відмовив через невелику ціну позову, тому його висновку по суті немає. Окремої постанови Верховного Суду про дропа я не знайшов, тож практика ще формується. Припускаю, що логіка цих рішень утримається, але стверджувати цього не буду.
Як дізнатися, хто це. Спершу подивіться виписку. Якщо імені там немає, просіть слідчого отримати дані в банку. Є й цивільний шлях: заява до суду про розкриття банківської таємниці (глава 12 розділу IV ЦПК). У справі № 757/40704/25 Верховний Суд вказав, що сама можливість майбутнього позову не є підставою відмовити у відкритті такої справи, але обов’язку банку розкрити дані він цим не встановив: суд вирішує це окремо.
Чесно про ризики. У дропа часто немає ні грошей, ні майна. Стягнути можна лише те, що зайшло на його рахунок. Строк для позову — три роки. Тому порівняйте суму з витратами, перш ніж подавати.
І застереження для всіх. Якщо вам пропонують гроші за вашу картку чи «роботу» з переказами, то дроп — це ви. Вам доведеться повертати чужі кошти, а 28 жовтня 2026 року Верховна Рада ухвалила закон № 16013: за передачу своєї картки для шахрайства передбачено штраф, а за набуття чужих карток — до 4 років позбавлення волі, повторно чи групою — до 6 років. Він діятиме лише для дій після набрання чинності.
4. Вирок: бонус, а не план
Формально все просто: ви потерпілі, подаєте цивільний позов (ст. 128 КПК), суд стягує з винного. На практиці є три «але»:
- Платить лише встановлена особа. Поки підозри немає, стягувати нема з кого, а арештувати можна майно підозрюваного чи обвинуваченого (ч. 6 ст. 170 КПК).
- Вирок не скасовує кредит автоматично. Кредитор не є стороною кримінальної справи. Вирок обов’язковий для цивільного суду лише в питанні, чи були дії і чи вчинив їх засуджений (ч. 6 ст. 82 ЦПК). Доказ сильний, але його ще треба подати.
- Логічна пастка. Якщо договору немає, то вкрадено гроші кредитора, і потерпілий за кредитом він. Тому у своєму позові вказуйте власні вкрадені кошти, суми, які ви реально сплатили або які з вас стягнули, і моральну шкоду.
Я вважаю, що кримінальна справа потрібна не стільки заради вироку, скільки заради доказів: дані власників карток, журнали, IP-адреси. Якщо позову в кримінальній справі ви не подавали, це не закриває шлях до цивільного суду (ч. 7 ст. 128 КПК).
Що робити: порядок дій
Одразу:
- Заблокуйте картки й застосунки, змініть паролі, вимкніть переадресацію, замініть SIM-картку, завершіть сеанси в «Дії» на чужих пристроях.
- Письмово повідомте банк про несанкціоновані операції і надавача підпису про компрометацію.
- Напишіть кредитору, що договору не укладали. Не платіть і не підписуйте реструктуризації: навіть невелику оплату кредитор подасть як визнання боргу.
- Подайте заяву в поліцію, де прямо назвіть кредитора, номер договору і картки отримувачів. Заявіть про залучення вас як потерпілої особи.
Якщо гроші ще на картці: не витрачайте їх і порадьтеся з адвокатом про повернення з чітким застереженням, що борг ви не визнаєте.
Якщо минуло менше 14 днів: закон дозволяє відмовитися від кредиту без пояснень, повернувши тіло і проценти за дні користування (ст. 15 Закону «Про споживче кредитування»). Це може бути дешевший вихід, коли лінія захисту слабка, але фактично ви платите за шахрая.
Збирайте докази, які щось доводять:
- виписку за день видачі з точним часом переказів і отримувачами;
- відповідь кредитора: журнал підписання, IP-адреса, пристрій, пошта, номер, на який надійшов код;
- дані оператора про номер і SIM-картку;
- кредитну історію з усіх бюро.
Далі паралельно:
- на позов кредитора — відзив, не ігноруйте його;
- до банку — письмова вимога про повернення, потім позов;
- до слідчого — цивільний позов і клопотання про отримання даних власників карток;
- до дропа — позов за ст. 1212 ЦК, щойно знаєте, хто це, і якщо сума виправдовує витрати.
Якщо рішення вже ухвалено
- Апеляція: 30 днів. Якщо рішення вручили пізніше, строк можна поновити, подавши скаргу протягом 30 днів із дня вручення (ст. 354 ЦПК). Після спливу року з дня складення рішення апеляцію, як правило, вже не відкриють (ч. 2 ст. 358 ЦПК).
- Перегляд за нововиявленими обставинами виручає рідко. Обставини мають бути такими, яких ви не знали і не могли знати під час розгляду, а переоцінка вже оцінених доказів не є підставою (ст. 423 ЦПК). Довідка про кримінальну справу, яку ви вже подавали суду, туди зазвичай не підходить.
Головне
Повного списання такого кредиту ніхто чесно не гарантує. Реальна мета, на мою думку, інша: не заплатити зайвого, змусити кредитора доводити кожен крок, вимагати гроші з банку і знайти, на чиїх картках ваші кошти. Журнали й виписки з часом стає важче отримати, тому, я припускаю, в цих справах усе вирішують перші тижні.
Тож запитання, яке я поставив би собі сьогодні: ви вже письмово написали банку чи досі чекаєте дзвінка від слідчого?
Питання й відповіді
Шахраї оформили на мене кредит. Я зобов'язана його платити?
Автоматично борг не зникає. Якщо договір підписано одноразовим кодом, суд вважає його дійсним, доки ви не доведете зворотне. Але обов'язок довести видачу коштів саме вам і зміст договору лежить на кредиторі, а нарахування понад законні межі можна зняти навіть тоді, коли договір устояв.
Чи допоможе заява в поліцію?
Вона потрібна, але сама по собі нічого не вирішує. Верховний Суд неодноразово вказував: відкрите кримінальне провадження не доводить, що договір уклала інша особа. Без вироку чи конкретних матеріалів провадження суд у цивільній справі на нього не спиратиметься.
Чи варто чекати вироку, щоб отримати відшкодування?
Ні. Цивільна справа про кредит іде своїм ходом, а вироку може не бути взагалі, якщо особу не встановлять. Цивільний позов у кримінальній справі подавайте, але паралельно захищайтеся від кредитора і вимагайте кошти з банку та власника картки.
Хто такий дроп і чи можна стягнути гроші з нього?
Дроп — це людина, на чию картку чи рахунок шахраї виводять гроші. Позов до неї подають за ст. 1212 ЦК як про безпідставно набуті кошти. Доводити її вину не потрібно: для такого позову вина не має значення. У справі № 533/274/25 суди двох інстанцій стягнули таким чином 100 000 грн.
Чи може банк повернути вкрадені гроші?
Може. За операцію без згоди клієнта банк зобов'язаний повернути кошти (ч. 12 ст. 86 Закону «Про платіжні послуги»), якщо не доведе, що клієнт сам сприяв втраті даних. Повідомити банк треба негайно, а право на відшкодування пов'язане зі строком 90 днів із дати списання.
Чи варто подавати позов про визнання договору недійсним?
Не завжди. Верховний Суд вказує: договір, який людина не укладала, не можна визнати недійсним, бо його не існує. Позов із такою вимогою можуть відхилити навіть за сильних фактів. Найчастіше безпечніше захищатися у справі за позовом кредитора, а окремий позов формулювати з адвокатом.
Дивіться напрям «Борги, колектори, суд» — перша консультація безкоштовна.